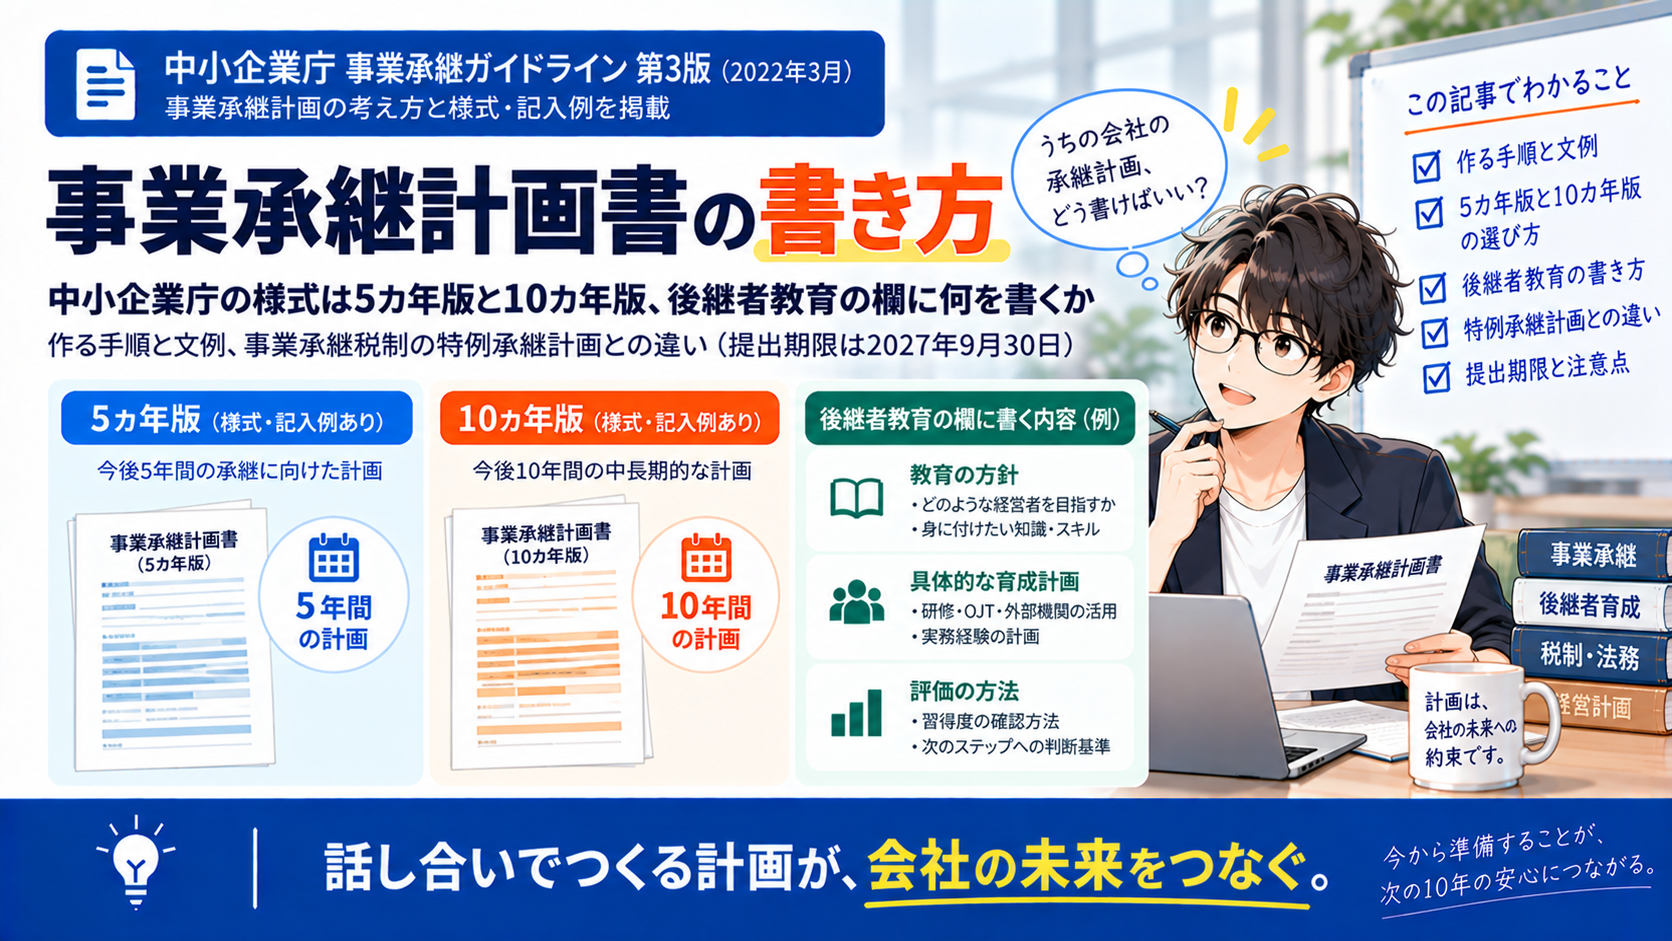
事業承継計画は、会社の将来を見据えて、いつ、どのように、何を、誰に引き継ぐかを決める計画です。中小企業庁の「事業承継ガイドライン」第3版(2022年3月)に、10カ年版と5カ年版の様式と記入例が載っています。
ガイドラインは、計画書をつくること自体が目的ではない、とも書いています。現経営者と後継者が話し合いながら計画を決めていくことに意味がある、という考え方です。この記事では、ガイドラインに沿って、事業承継計画書を作る手順、5カ年版と10カ年版の選び方、後継者教育の欄に書く内容の文例、事業承継税制で使う特例承継計画との違いを整理します。
社内で新規事業を立ち上げる研修の費用と進め方は、資料にまとめています。
▼ 【2026年8月改正対応】新規事業研修で使えるリスキリング助成金の全て
この記事の結論
- 事業承継計画は、会社の将来(例えば10年後)を見据えて、いつ、どのように、何を、誰に承継するかを決める計画。中小企業庁の事業承継ガイドライン第3版に、10カ年版と5カ年版の様式と記入例がある(印刷138〜141ページ)
- 作る手順は、現状の分析、環境の変化と課題の検討、事業の方向性と承継の時期、具体的な目標、承継に向けた課題の整理の順
- 後継者を決めてから承継を終えるまでに3年以上かかると答えた企業は51.9%。承継まで5年以上かけるなら10カ年版が書きやすい
- 後継者教育の欄には、社内で任せる仕事と社外での学びを、年ごとに書く
- 事業承継税制の特例承継計画は別の書類で、都道府県に提出する。提出期限は2027年9月30日まで
この記事の目次
- 事業承継計画とは
- 事業承継計画書を作る理由
- 様式はどこで手に入るか
- 5カ年版と10カ年版、どちらを使うか
- 事業承継計画書の作り方:5つの手順
- 後継者教育の欄の書き方と文例
- 事業承継税制の特例承継計画との違い
- 計画書を作ったら、関係者と共有する
- 後継者に新しい事業を任せる年を、計画に入れる
- Q&A
事業承継計画とは
ガイドラインは、事業承継計画を次のように定義しています。
具体的に事業承継(資産の承継・経営権の承継)を進めていくに当たっては、自社や自社を取り巻く状況を整理した上で、会社の将来(例えば 10 年後)を見据え、いつ、どのように、何を、誰に承継するのかについて、具体的な計画を立案しなければならない。この計画が、事業承継計画である。
様式の項目は、ガイドラインの様式と記入例(印刷138〜141ページ)で確かめてください。この記事では、後継者が年ごとに何をするかを書くところを「後継者教育の欄」と呼びます。
ガイドラインは、計画書の役割について次のように書いています。
事業承継計画の策定に当たっては、成果物としての計画書を作成すること自体は最終的な目的ではないという点に留意すべきである。現経営者と後継者が事業承継に向けて共通の目的意識のもと対話しながら計画を策定するプロセスや、計画の活用による円滑な事業承継の実現といった点にこそ、意味があるものである。
事業承継計画書を作る理由
ガイドラインは、計画を関係者と共有することの意味を次のように書いています。
事業承継計画は、後継者や親族と共同で、取引先や従業員、取引金融機関等との関係を念頭に置いて策定し、策定後は、これらの関係者と共有しておくことが望ましい。こうすることで、関係者の協力も得られやすく、関係者との信頼関係維持にも資するものである。さらに、後継者や従業員が事業承継に向けて必要なノウハウの習得や組織体制の整備などの準備を行うことができる。
計画書があれば、後継者は何年後に何を任されるかがわかり、社員や取引先、金融機関も、承継までの予定を知ることができます。ガイドラインは、計画をつくる前に家族会議や親族会議を開き、親族の理解を得ておくことも勧めています。
様式はどこで手に入るか
| 入手先 | 内容 | 形式 |
|---|---|---|
| 中小企業庁「事業承継ガイドライン」第3版 | 10カ年版の様式(印刷138ページ)と記入例(139ページ)、5カ年版の様式(140ページ)と記入例(141ページ) | |
| 中小企業基盤整備機構「事業承継計画の記入様式」 | 支援者向けツールのページで、Excelの記入様式を案内している | Excel |
ガイドラインのページ番号は、印刷されたページの番号です。PDFの閲覧ソフトのページ番号とはずれることがあります(2026年10月17日確認)。
5カ年版と10カ年版、どちらを使うか
ガイドラインの本文は「例えば10年後」を見据えるとしていますが、どちらの様式を使うべきかは決めていません。承継までに何年かけるかで選びます。
帝国データバンクの2021年8月の調査では、後継者を決めてから事業承継が完了するまでの期間(後継者の育成期間を含む)に「3年以上かかる」と答えた企業は51.9%でした。中小企業に限ると54.1%です。すでに社長に就いた会社に、承継を決めてから就任するまでの期間を聞いた調査(2023年版中小企業白書)では、親族内承継の29.9%が5年以上かけていました。
| 承継までの年数 | 使いやすい様式 |
|---|---|
| 5年以内 | 5カ年版 |
| 5年以上 | 10カ年版 |
| まだ決めていない | 10カ年版でまず書き、承継の時期が決まったら見直す |
承継に何年かかるかのデータは、次の記事で詳しく書いています。
→ 事業承継の準備期間は何年か|「3年以上かかる」が51.9%、中小企業は54.1%
事業承継計画書の作り方:5つの手順
ガイドラインは、計画を作る前に、会社の現状を見える化し、中長期の目標を立てるよう書いています。そのうえで、計画を次の順番で作ります。
1. 自社の現状を分析する
会社の財務、事業、人、株式や事業用の資産の持ち主を書き出します。ガイドラインは、この見える化を十分に行ってから計画を作るよう求めています。
2. 今後の環境の変化を予測し、対応策と課題を考える
市場や取引先、人手の変化を予測し、会社として何をするかを考えます。
3. 事業の方向性と、承継の時期・方法を決める
今の事業を続けるのか、転換するのか、いつ、どのような方法で承継するのかを決めます。
4. 具体的な目標を立てる
売上、利益、市場での位置づけなど、承継までと承継後の目標を数字で決めます。
5. 承継に向けた課題を整理する
株式の移し方、資金、後継者の教育、取引先への引継ぎなどの課題を書き出し、年ごとの表に割り振ります。支援機関への相談や資金の調達も、この段階で計画に入れてかまいません。
後継者がすでに決まっていれば、後継者と一緒に作ります。ガイドラインは、承継後に後継者が取り組む新しいことも、中長期の目標に入れられるとしています。
後継者教育の欄の書き方と文例
後継者教育の欄には、その年に後継者が何をするかを書きます。ガイドラインは、後継者の教育を社内と社外に分けて挙げています。
- 社内:現場の知見や会社特有の運営方法を身につける、従業員との信頼関係をつくる、現経営者の働き方を直接受け継ぐ、営業・製造・総務・財務・労務を一通り経験する、経営企画など経営の中心になる仕事を担当して意思決定の機会を持つ
- 社外:取引先や同業の他社で働く、商工会・商工会議所や金融機関の後継者塾、中小企業大学校などで学ぶ
これをもとに、この記事で作った文例を年ごとにまとめます。ガイドラインの記入例の文ではありません。年数も例です。
| 承継まで | 後継者教育の欄に書く文例 |
|---|---|
| 10〜8年前 | 入社。製造部門で現場の業務を経験する。社外の後継者塾に参加する |
| 7〜6年前 | 営業部門に異動し、既存の取引先を担当する。新しい取引先の開拓を任せる |
| 5〜4年前 | 総務・財務を経験し、決算書と資金繰りを理解する。経営会議に出席する |
| 3〜2年前 | 新しい事業の責任者を任せ、事業計画を作って実行させる。取締役に就任する |
| 1年前 | 金融機関、主要な取引先への挨拶と引継ぎ。従業員に承継の予定を伝える |
| 承継の年 | 代表取締役に就任する。現経営者は会長として補佐し、権限を順に移す |
2023年版中小企業白書で、親族内承継をした後継者に準備期間中にしたことを聞くと(複数回答、n=1,825)、「現場で働き、自社の技術やノウハウ、商習慣等を学んだ」が60.9%、「自社の経営に携わり、経営に関する哲学や手法を学んだ」が51.8%、「営業を担当し、新規取引先を開拓した」が37.2%でした。新しい取引先の開拓や、自分で判断する仕事を、計画の中で何年目に任せるかまで書いておきます。
後継者に社長就任前に何を任せるかは、次の記事でも整理しています。
→ 経済同友会の事業承継ガイドライン7箇条|後継者に「経営に近い経験」を積ませるため、社長就任前に何を任せるか
→ 後継者育成研修の選び方と費用|東京都の事業承継塾は無料、中小企業大学校は10カ月128万3,000円
研修を使って後継者候補に新規事業を担当させる場合の、費用と進め方はこちらの資料で確認できます。
▼ 【2026年8月改正対応】新規事業研修で使えるリスキリング助成金の全て
事業承継税制の特例承継計画との違い
事業承継税制(法人版の特例措置)を使うには、「特例承継計画」という別の書類を出す必要があります。一般の事業承継計画書とは目的も出し方も違います。
| 項目 | 一般の事業承継計画書 | 特例承継計画 |
|---|---|---|
| 目的 | いつ、どのように、何を、誰に承継するかの計画 | 法人版事業承継税制(特例措置)の認定を受けるための計画 |
| 様式 | 事業承継ガイドラインの5カ年版・10カ年版 | 様式21(2024年4月1日更新) |
| 提出 | 提出する先は無い。関係者と共有する | 都道府県に提出し、確認を受ける |
| 期限 | 無い | 2027年9月30日まで(休日の場合は翌営業日) |
| 承継の実施 | 計画の中で時期を決める | 2027年12月31日までに承継を行う |
| 認定経営革新等支援機関 | 相談することが望ましい | 指導・助言を受け、所見を書いてもらう |
| 書くこと | 現状、方向性、目標、課題、承継の時期 | 後継者の氏名、承継の予定時期、承継時までの経営の見通し、承継後5年間の事業計画 |
特例承継計画の提出期限は、2026年3月31日から2027年9月30日まで延長されています。期限が2026年3月のままの解説もあるため、中小企業庁の最新のページで確認してください。税額や納税猶予の要件は、税理士や認定経営革新等支援機関に相談してください。
個人事業主が使う個人版事業承継税制は、法人版とは期限が違います。個人事業承継計画の提出は2028年9月30日まで、承継は2028年12月31日までです。
計画書を作ったら、関係者と共有する
ガイドラインは、計画を作ったあとに、後継者、親族、従業員、取引先、金融機関と共有することを勧めています。ガイドラインに見直す時期の定めはありません。後継者を決めたとき、承継の時期が変わったときなど、計画の前提が変わったら書き直します。
後継者に新しい事業を任せる年を、計画に入れる
文例の「3〜2年前」に入れた「新しい事業の責任者を任せる」は、後継者が自分で判断し、その結果に責任を持つ経験になります。社内で新しい事業を任せるのが難しい場合は、研修の中で自社の新しい事業を立ち上げる方法もあります。
新価値創造プログラムという方法
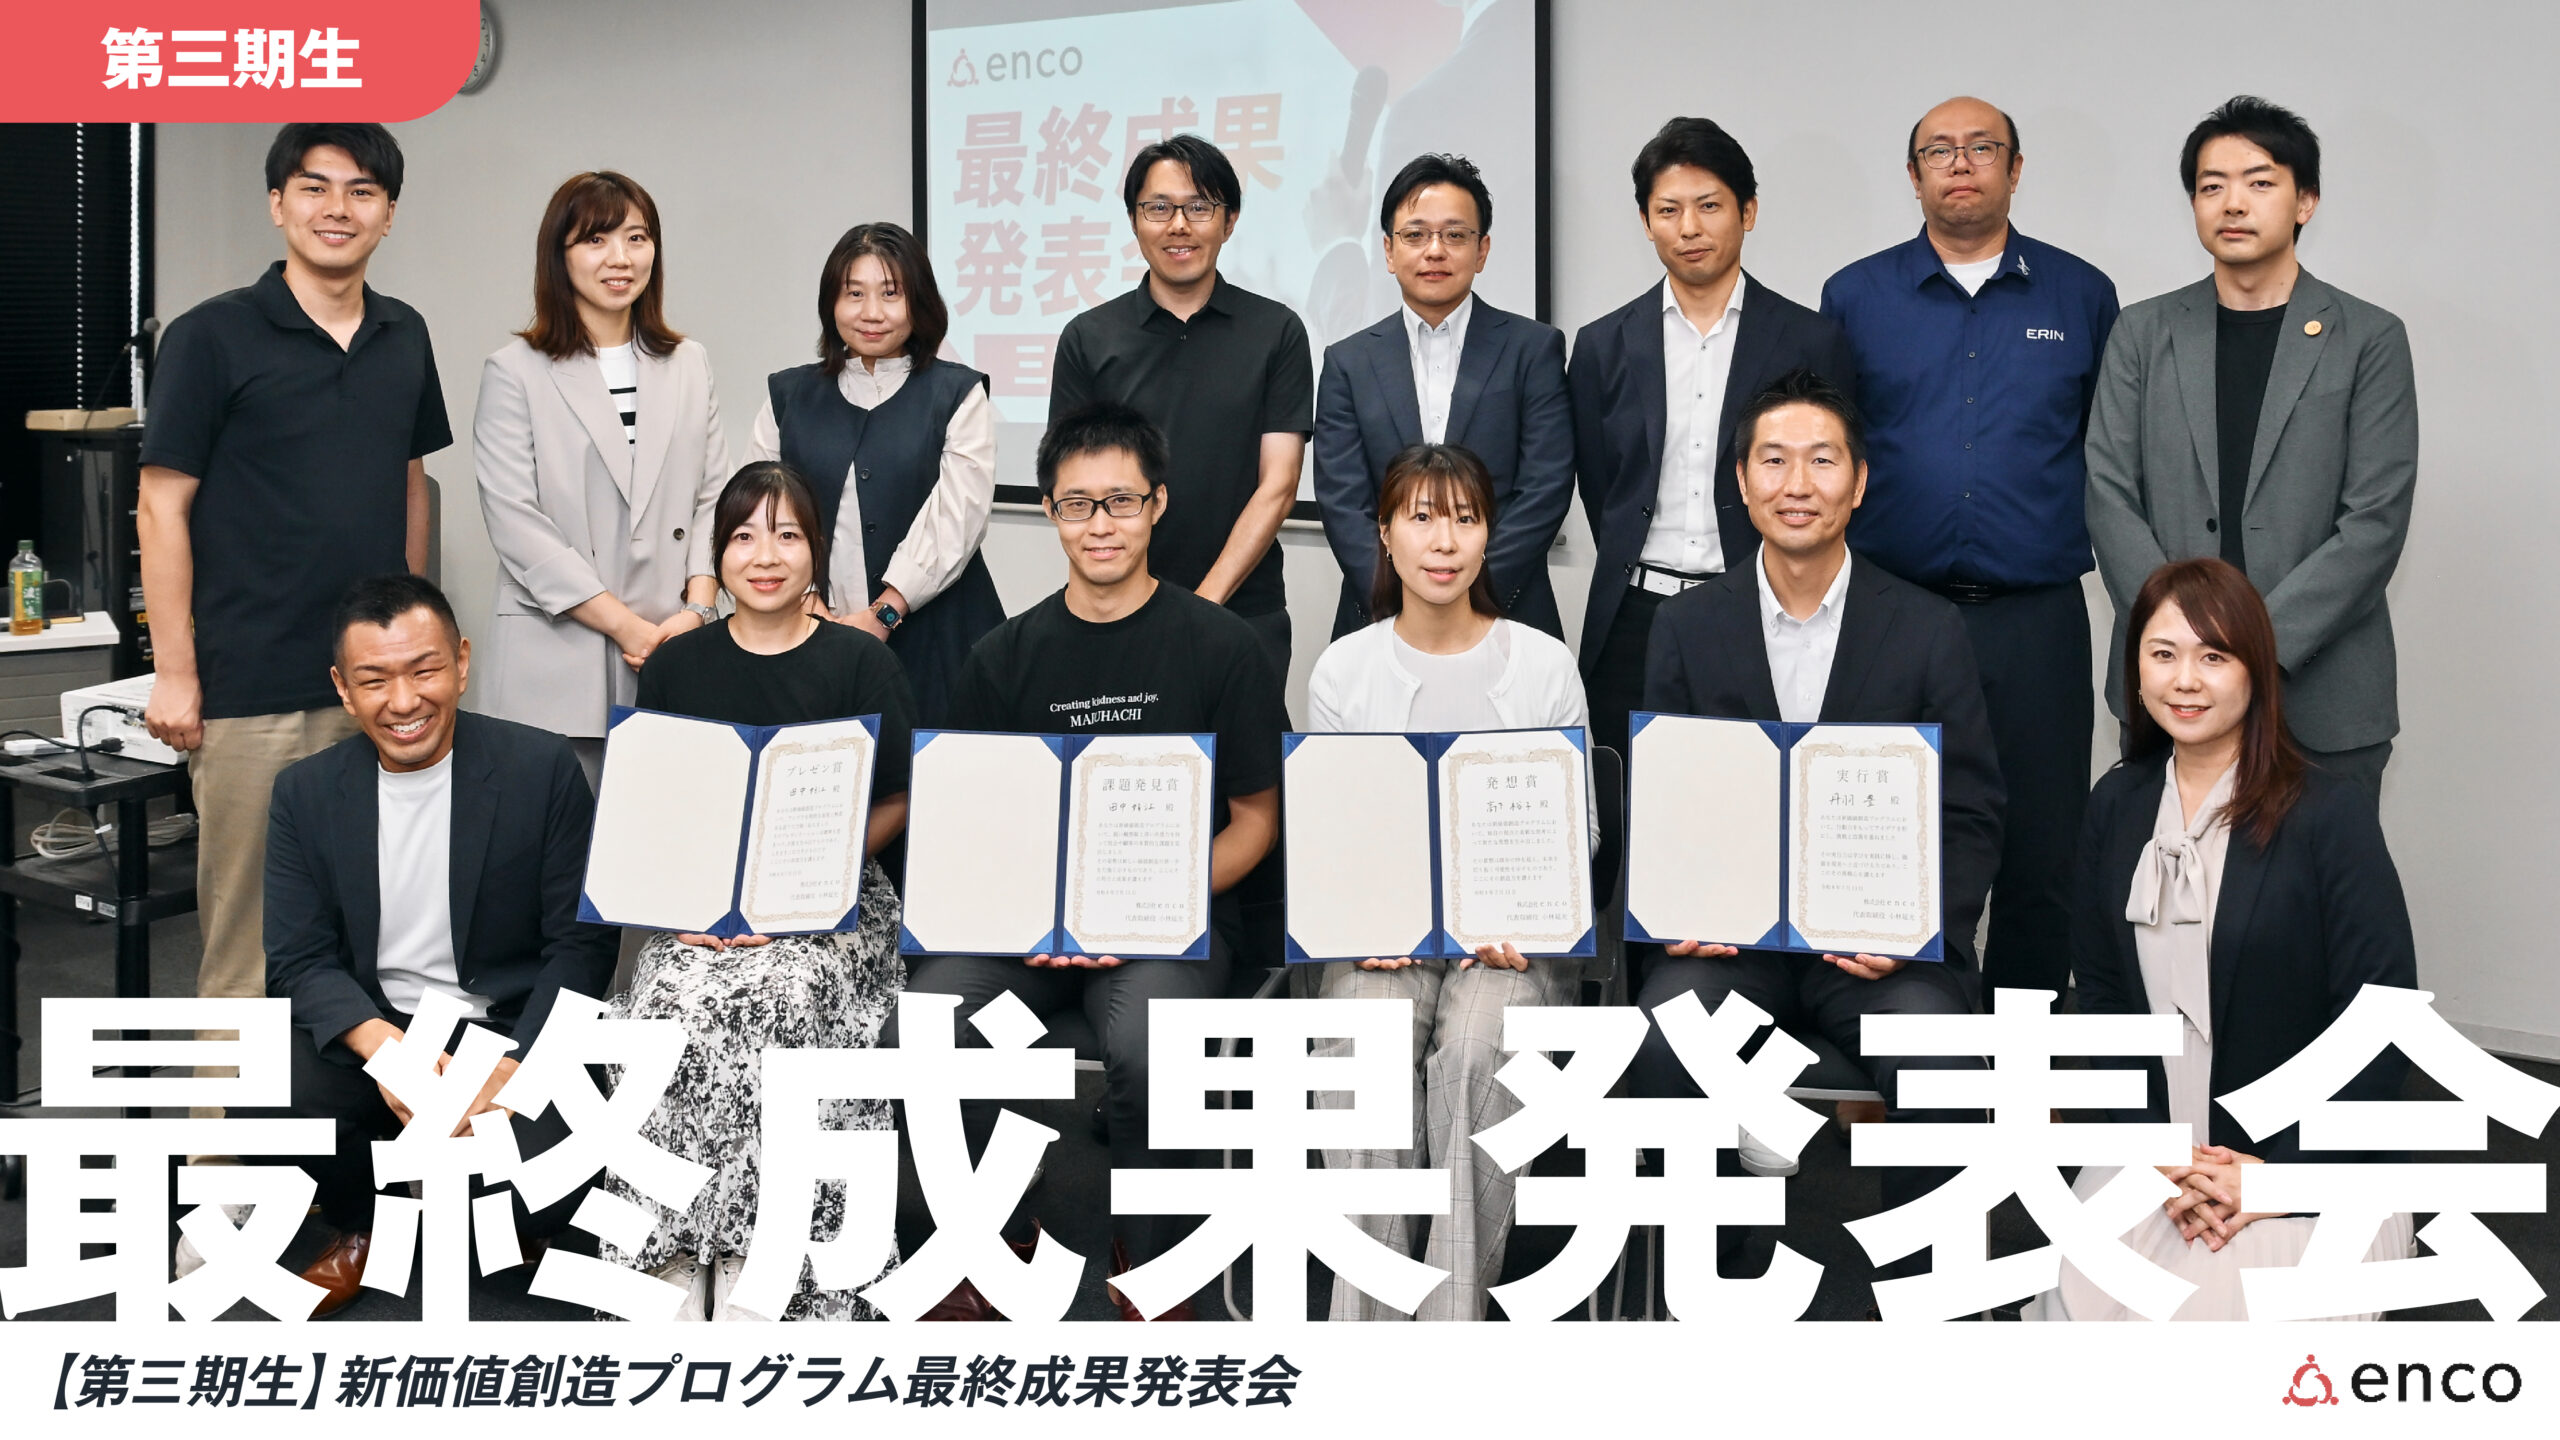
新価値創造プログラムは、受講者が自社の新規事業または社内プロジェクトを実際に立ち上げる研修です。全10回・約6カ月のあいだに、受講者は一人一つ、必ず事業かプロジェクトを立ち上げます。
進め方は次の順番です。
- アイデアを「誰に、何を提供するか」まで言葉にする
- 想定する顧客に話を聞き、本当の課題を見つける
- 競合と比べて、自社が提供する価値の違いをはっきりさせる
- 試作品をつくり、収益の見込みを立てる
- 最終回で事業計画を発表し、実際の顧客の獲得を目指す
複数の会社の社員が一緒に受講するため、自社の外の人から意見をもらいながら進めます。具体的な新規事業のアイデアがない段階からでも参加でき、最初の2回はアイデアを出すところから始めます。
事業承継計画の後継者教育の欄には、「新価値創造プログラムを受講し、自社の新しい事業を一つ立ち上げる。最終回で事業計画を発表する」のように、受講する年と、研修のあとに何をするかまで書いておくと、計画と研修がつながります。
承継を機に新しい事業を始める第二創業については、次の記事で書いています。
→ 第二創業・ベンチャー型事業承継とは|承継を機に約6割が事業を見直し、7割超が売上に寄与
研修の費用の組み方と、始めるまでの手順は資料にまとめています。
▼ 【2026年8月改正対応】新規事業研修で使えるリスキリング助成金の全て
Q&A
事業承継計画書とは何ですか
会社の将来を見据えて、いつ、どのように、何を、誰に承継するかを決めた計画を書いたものです。中小企業庁の事業承継ガイドラインに、5カ年版と10カ年版の様式と記入例があります。
事業承継計画書の様式はどこで手に入りますか
中小企業庁の事業承継ガイドライン第3版の印刷138〜141ページに、10カ年版と5カ年版の様式と記入例があります。中小企業基盤整備機構のページでは、Excelの記入様式を入手できます。
何年分を書けばよいですか
承継までの年数で選びます。ガイドラインは「例えば10年後」を見据えるとしています。後継者を決めてから承継を終えるまでに3年以上かかると答えた企業は51.9%で、承継まで5年以上かけるなら10カ年版が書きやすくなります。
事業承継計画書は誰が作りますか
現経営者が中心になり、後継者が決まっていれば後継者と一緒に作ります。ガイドラインは、親族と話し合い、取引先や従業員、金融機関との関係も考えて作り、作ったあとに共有するよう勧めています。
事業承継計画書はどこかに提出する必要がありますか
一般の事業承継計画書には、提出する先はありません。事業承継税制の特例措置を使う場合は、別の書類の特例承継計画(様式21)を、2027年9月30日までに都道府県に提出します。
特例承継計画との違いは何ですか
一般の事業承継計画書は承継の計画そのもので、特例承継計画は事業承継税制の認定を受けるための書類です。特例承継計画は、認定経営革新等支援機関の指導・助言と所見が必要で、都道府県に提出します。
新規事業を社内で立ち上げる研修の費用と進め方は、次の資料にまとめています。
▼ 【2026年8月改正対応】新規事業研修で使えるリスキリング助成金の全て
本記事は2026年10月17日時点の公開情報に基づいています。最新の内容は各出典でご確認ください。
[出典]
中小企業庁「事業承継ガイドライン(第3版)」2022年3月
https://www.chusho.meti.go.jp/zaimu/shoukei/download/shoukei_guideline.pdf
中小企業基盤整備機構「事業承継計画の記入様式」
https://www.smrj.go.jp/tool/supporter/succession1/index.html
中小企業庁「法人版事業承継税制(特例措置)」
https://www.chusho.meti.go.jp/zaimu/shoukei/shoukei_enkatsu_zouyo_souzoku.html
中小企業庁「特例承継計画の様式」
https://www.chusho.meti.go.jp/zaimu/shoukei/shoukei_enkatsu_tokurei_yoshiki.html
中小企業庁「事業承継に関する支援策」
https://www.chusho.meti.go.jp/zaimu/shoukei/business_succession_support_measures.html
帝国データバンク「特別企画:事業承継に関する企業の意識調査(2021年8月)」
https://www.tdb.co.jp/report/economic/64cln-p3c/
中小企業庁「2023年版 中小企業白書」第2部第2章第1節
https://www.chusho.meti.go.jp/pamflet/hakusyo/2023/chusho/b2_2_1.html