この記事の結論
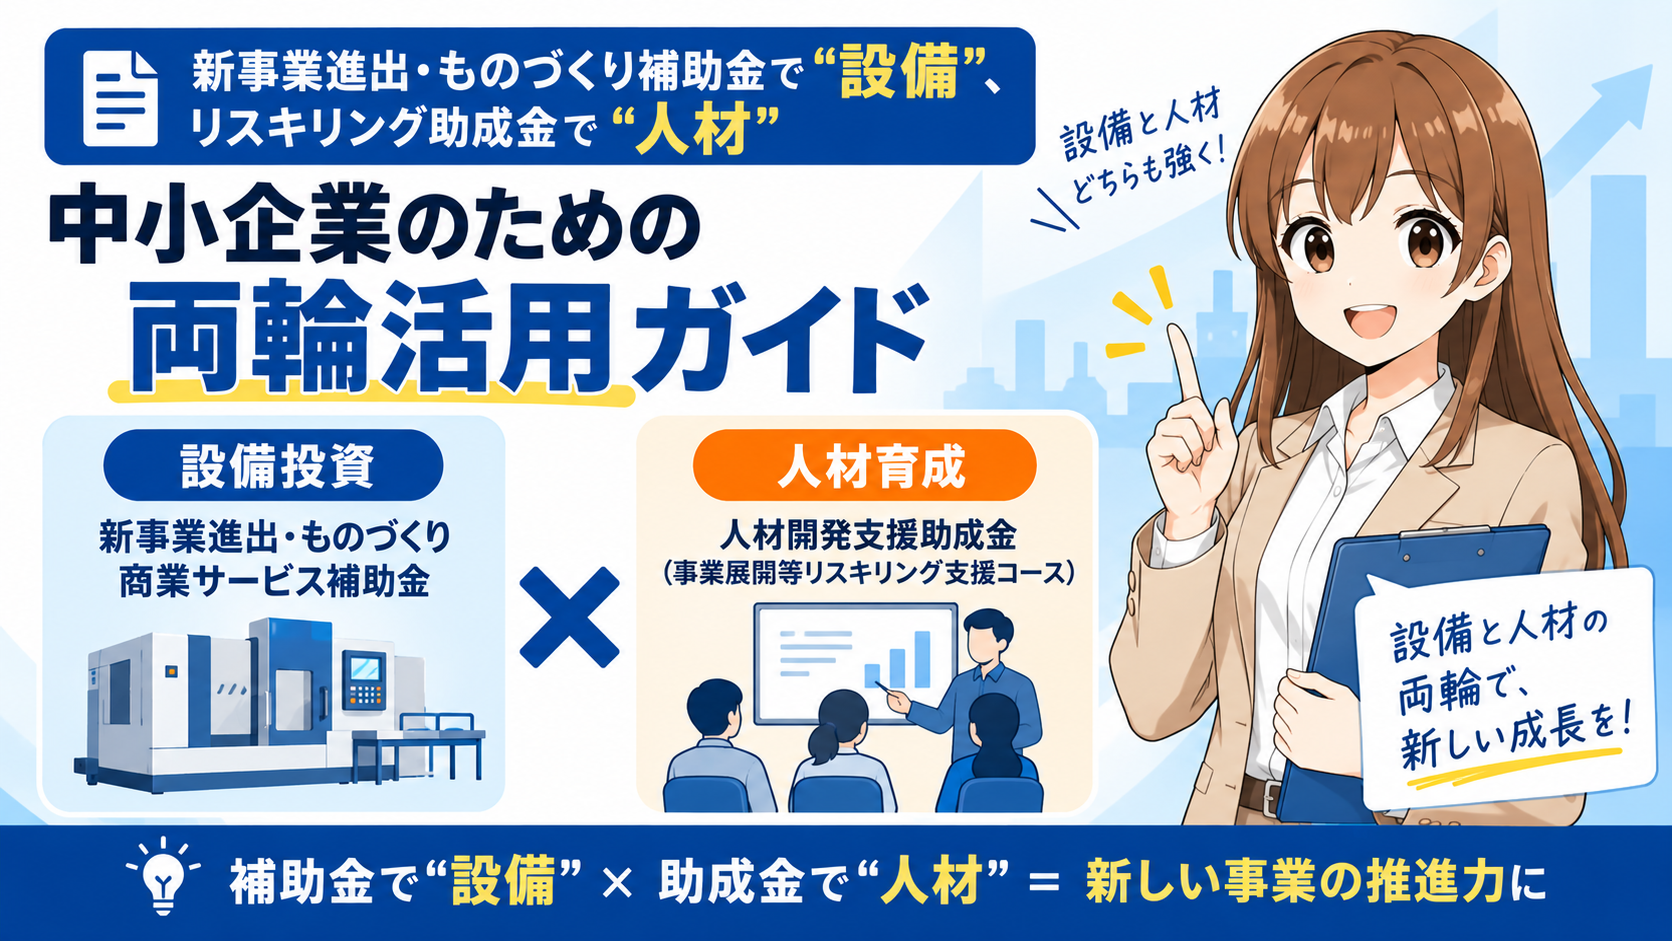
- 設備投資には「新事業進出・ものづくり商業サービス補助金」、社員の研修には「人材開発支援助成金(事業展開等リスキリング支援コース)」。この2つは、制度の設計上、同じ会社で同じ新規事業のために使える余地があります
- 根拠は、補助金の対象経費に研修費・人件費が含まれていないこと、そして厚労省の支給要領が「趣旨や助成内容が明らかに異なる補助金」との併給調整を行わないと定めていること
- ただし「同じ設備」に対して両助成金を適用することは条文で明確に禁じられています
- 補助金の採択発表は2027年1月頃。助成金の時限措置は2027年3月31日まで。採択を待ってから研修を始めると間に合わない可能性があります
補助金の公募要領を読み終えて、「設備は何とかなりそうだ。でも、この新規事業を回す人間は誰だ」と手が止まった方へ。
その人材を育てる費用にも、別の公的支援があります。人材開発支援助成金の事業展開等リスキリング支援コースです。中小企業なら研修費の75%が助成されます。
問題は、補助金と助成金を同じ会社で同時に使えるのか、です。この記事では、厚生労働省の支給要領(令和8年9月10日現在版)と補助金の公募要領(1.2版)を突き合わせて解説します。
この記事の目次
- 結論:2つの制度は「同じ会社で使う」ことを想定した作りになっている
- 2つの制度を30秒で
- なぜ経費が重ならないのか
- 併給調整の条文を読む
- 時系列:補助金の採択を待つと、助成金が終わる
- 実際にいくら戻るのか
- 併用するときの落とし穴
- 補助金の要件は「人が育つこと」を前提にしている
- よくある質問
- まとめ
1. 結論:2つの制度は「同じ会社で使う」ことを想定した作りになっている
先に本記事の流れを記載します。
- 補助金の対象経費は設備・建物・外注などで、研修費と人件費は入っていない
- 助成金の対象は訓練経費と訓練中の賃金
- だから「設備は補助金、研修は助成金」と分けると、同じ経費に2つの支援が乗ることがない
- 厚労省の共通要領は、「趣旨や目的、助成内容等が明らかに異なる」補助金とは併給調整を行わないと定めている
- コース要領が名指しで併給を禁じている相手に、経済産業省系の設備投資補助金は含まれていない
- ただし、同じ設備に補助金と助成金の設備投資加算を重ねて適用することは、条文で明確に排除されている
以下、順に根拠を示します。
2. 2つの制度を30秒で
| 新事業進出・ものづくり商業サービス補助金 | 人材開発支援助成金(事業展開等リスキリング支援コース) | |
|---|---|---|
| 所管 | 中小企業庁(事務局:中小機構) | 厚生労働省(申請先:都道府県労働局) |
| 財源 | 一般会計(補正予算の基金) | 雇用保険(事業主拠出の雇用保険二事業) |
| 何に出るか | 機械装置・システム・建物などの設備投資 | 社員研修の経費と、研修中の賃金 |
| 率・額 | 中小1/2(条件で2/3)、新事業進出枠は最大7,000万円(賃上げ特例で9,000万円) | 経費75%(1人30〜50万円上限)+賃金1人1時間1,000円 |
| 2026年度の期限 | 第1回公募の応募締切 2026年10月30日(金)18:00 | 時限措置。2027年3月31日まで |
| 支払い | 精算払い(事業完了後) | 後払い(訓練終了後に支給申請) |
出典:新事業進出・ものづくり商業サービス補助金 第1回公募要領(1.2版)、人材開発支援助成金(事業展開等リスキリング支援コース)支給要領(令和8年8月3日)
補助金は2026年度に「新事業進出補助金」と「ものづくり補助金」が統合されて生まれた制度です。旧新事業進出補助金の採択率は第1回37.2%、第2回35.4%、第3回34.9%。3社に1社しか通りません。
助成金の方は令和4年度から令和8年度末までの時限措置で、令和9年度以降の扱いは執筆時点で公表されていません。
3. なぜ経費が重ならないのか
補助金の公募要領に載っている対象経費を、そのまま並べます。
| 経費区分 | 内容 |
|---|---|
| 機械装置・システム構築費 | 専ら補助事業のために使う機械装置・工具・専用ソフトの購入・製作・借用等 |
| 建物費 | 専ら補助事業のための施設の建設・改修(新事業進出枠・グローバル枠のみ) |
| 運搬費 | 運搬料、宅配・郵送料等 |
| 技術導入費 | 知的財産権等の導入 |
| 知的財産権等関連経費 | 弁理士費用等 |
| 外注費 | 検査・加工・設計等の一部外注 |
| 専門家経費 | 学識経験者・専門家への謝金・旅費 |
| クラウドサービス利用費 | 専ら補助事業のためのもの |
| 原材料費 | 試作品開発用 |
| 広告宣伝・販売促進費 | 広告、Web、展示会出展等 |
| 海外旅費・通訳翻訳費 | グローバル枠のみ |
研修費がありません。教育訓練費もありません。従業員の人件費も入っていません。
一方、助成金の支給要領(0501)が対象とする経費は、事業外訓練なら「入学料・受講料・教科書代等」、そして訓練中の賃金です。
つまり、補助金で設備を買い、助成金で研修を受けさせる限り、1つの支出を2つの制度に載せる場面がそもそも生まれません。併給調整で問題になる「同一の経費」が、設計の段階で分かれています。
4. 併給調整の条文を読む
4-1. 厚労省の共通要領0304
雇用関係助成金の全コースに共通で適用される「共通要領」の0304が、併給調整を定めています。令和8年4月8日現在の原文です。
イ 同一の事業主等による同一の行為を根拠として、同時に二つ以上の助成金を支給してはならない。
ロ 同一の事業主等による同一の経費又は賃金の支出について、同時に二つ以上の助成金を支給してはならない。
ハ 助成金間の併給調整については、イ及びロの規定によるほか、原則として別紙1、別紙2及び別紙3に掲げるところによる。
ニ 事業主等が助成金以外の補助金等を受給している場合には、当該補助金等と支給申請する助成金の支給する趣旨や目的、助成内容等が明らかに異なっているものや、以下の(イ)から(ハ)までのいずれにも該当するものは併給調整を行わない。
(イ) 助成金と財源が異なるものであること
(ロ) 補助金等が助成金との調整を予定しておらず、併給を認めていること
(ハ) 助成金の助成対象について重複して助成を受けることが明確であって、当該助成を合算した額が自ら負担した経費又は賃金の額を超えることが見込まれるものでないこと
イとロは助成金同士の話。今回の論点はニです。
4-2. ニは「または」で読む
解説記事の多くは「3条件をすべて満たせば併給できる」と書いています。原文はそうなっていません。
「趣旨や目的、助成内容等が明らかに異なっているものや、(イ)から(ハ)までのいずれにも該当するもの」は併給調整を行わない。前段と後段は並列です。
設備投資への補助と、訓練経費・賃金への助成。助成内容が同じだと言う人はいないでしょう。前段だけで、併給調整の対象外と読める余地があります。
後段の3条件も、念のため当てはめておきます。
| 条件 | 当てはめ |
|---|---|
| (イ) 財源が異なる | 補助金は一般会計、助成金は雇用保険。異なる |
| (ロ) 補助金側が併給を認めている | 補助金FAQは「同時申請は可能。ただし対象経費が重複する事業は対象外」。経費が重ならなければ排除していない |
| (ハ) 合算が自己負担を超えない | 経費が重ならないので、合算の問題が起きない |
4-3. 補助金側のルール
補助金の公募要領では、国(独立行政法人等を含む)が実施する他の補助金・助成制度と補助対象経費が重複する事業は対象外とされています。同時に、複数の補助金への同時申請自体は認めており、過去の交付決定や申請中の補助金は電子申請時に入力する仕組みです。
軸は「経費の重複」です。研修費は補助金の対象経費ではないので、この規定に触れません。
4-4. コース要領が名指しで禁じている相手
リスキリング支援コースの支給要領0906は、共通要領0304に加えて、コース固有の併給調整を3つ定めています。
- 同一の事由で、賃金助成の性質を持つ雇入れ助成金を受けた場合は賃金助成を行わない
- 同一の事由で、緊急雇用創出事業等の助成金を受けた場合は支給しない
- 都道府県の「認定訓練助成事業費補助金」を受けている場合は経費助成を行わない
経済産業省系の設備投資補助金は、ここに挙がっていません。「禁じられていないから認められている」とまでは言えませんが、支給要領上、明示的に併給を排除する規定はない、とは言えます。
4-5. ただし「同じ設備」には適用できない。
ここは見落とされやすい点です。
リスキリング支援コースには「設備投資加算」があります。訓練で実際に使う機器と同種の設備を訓練後に導入した場合、導入費用の50%(1人15万円、上限150万円)が加算される制度です。
その対象機器を定める0503ニは、次のものを対象外としています。
(ワ) 他の助成金や補助金等の支給(支給申請中を含む。)に係る機器・設備等
補助金で買う設備に、助成金の設備投資加算を重ねることはできません。申請中でもだめです。
裏を返せば、厚労省は「同じ設備に2つの公的支援を乗せない」という線引きを条文で示しています。設備と研修を分ける役割分担が、この排他規定からも読み取れます。
5. スケジュールについて
制度上の整合が取れても、日程が噛み合わなければ意味がないため、2つの制度のスケジュールを照らし合わせて確認していきます。
補助金側
| ステップ | 時期 |
|---|---|
| 申請受付開始 | 2026年9月30日 |
| 応募締切 | 2026年10月30日 18:00 |
| 採択発表 | 2027年1月頃(予定) |
| 交付申請 | 採択発表から2か月以内 |
| 交付決定 | 2027年春頃(推定) |
| 補助事業実施 | 交付決定から10〜14か月以内 |
| 補助金の入金 | 実績報告・確定検査の後 |
助成金側
| ステップ | 時期 |
|---|---|
| 計画届の提出 | 訓練開始の6か月前〜1か月前 |
| 訓練実施 | 例:6か月 |
| 支給申請 | 訓練終了の翌日から2か月以内 |
| 時限措置の終期 | 2027年3月31日 |
スケジュールまとめ
補助金の採択がわかるのは2027年1月。設備が入るのは早くて2027年春。
一方、助成金は2027年3月末で終わります。
「採択されてから人を育てよう」という順番だと、助成金の計画届を出す頃には制度が終わっているか、ぎりぎりになります。
支給要領0602は、3月開講の場合の計画届提出期間を明記しています。3月31日開講なら、提出は前年9月30日から2月28日まで(閏年は2月29日)。2027年3月に研修を始めたければ、2027年2月28日が計画届の期限です。
現実的な3つの進め方
A. 補助金申請と同時に研修を計画する
2026年10月に補助金を申請し、並行して11〜12月開講の計画届を出す。採択発表の頃には研修が折り返しに入り、設備が届く頃には人が育っている。
B. 研修を先に始め、補助金は次回以降
2026年内に研修を始め、修了後の事業計画で第2回以降の公募に申請する。助成金は確実に間に合い、事業計画の質も上がる。ただし第2回公募の有無・時期は執筆時点で未公表。
C. 補助金の採択を待ってから研修
最も自然に見えて、最も危ない順番。助成金に間に合わないリスクが高い。
どの進め方でも、人材育成は補助金より先か、同時です。
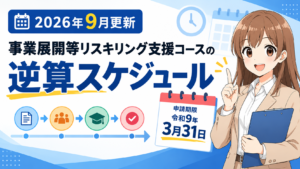
逆算スケジュール
| やること | 期限 |
|---|---|
| GビズIDプライムの取得 | 補助金申請の1週間以上前 |
| 一般事業主行動計画の公表 | 補助金申請の2週間以上前 |
| 職業能力開発推進者の選任、事業内職業能力開発計画の策定 | 助成金の計画届提出前 |
| 助成金の計画届(12月開講の場合) | 2026年11月末まで |
| 補助金の応募 | 2026年10月30日 18:00 |
| 助成金の計画届(2027年3月開講の場合) | 2027年2月28日まで |
| 助成金の時限措置終了 | 2027年3月31日 |
6. 実際にいくら戻るのか
従業員30名の製造業が、新事業進出枠で設備投資をし、社員2名に6か月の研修を受けさせる場合を想定します。
補助金(設備)
| 項目 | 金額 |
|---|---|
| 設備投資額 | 3,000万円 |
| 補助率(中小企業) | 1/2 |
| 補助金額 | 1,500万円 |
| 自己負担 | 1,500万円 |
従業員21〜50人の新事業進出枠は基本上限4,000万円なので、上限には触れません。
助成金(研修)
| 項目 | 金額(1人あたり) |
|---|---|
| 研修費(6か月) | 45万円 |
| 経費助成75%の理論値 | 33.75万円 |
| 経費助成の上限(実訓練時間10〜100時間未満の場合) | 30万円 |
| 実際の経費助成 | 30万円 |
| 自己負担 | 15万円(月2.5万円) |
2名なら経費助成60万円。これに、研修中の賃金助成(1時間1,000円)が別途加わります。
注意したいのは、75%という率だけで計算すると実額とずれる点です。上限が先に効くので、45万円の研修で戻るのは33.75万円ではなく30万円です。「75%引きで月1.8万円」のような案内を受けたら、上限を織り込んだ計算かどうかを確認してください。
両方をキャッシュフローで見る
どちらも後払いです。補助金は精算払いで、事業完了後の確定検査を経て入金。助成金も訓練終了後の支給申請を経て入金。設備の3,000万円も研修の90万円も、いったんは自社で立て替えます。
「補助金が入ってから研修費を払う」という資金繰りは組めません。両方を使うなら、両方を先に出す前提で資金計画を組んでください。
7. 併用するときの落とし穴
7-1. 専門家経費と講師謝金
補助金の対象経費には「専門家経費」があります。助成金の対象は研修の受講料です。同じ人物・同じ契約を両方に計上すると、経費の重複になります。研修会社にコンサルティングも頼む場合は、契約と証憑を完全に分けてください。
7-2. 補助金で買った設備を研修で使う
設備費は補助金、研修費は助成金、という分け方自体は成立します。ただし補助金側には「専ら補助事業のために使用する」という要件があります。研修での使用がこの要件に触れないかは、事務局に確認が必要です。
7-3. 設備投資加算は使えない
4-5で触れたとおり、補助金の対象になった設備には助成金の設備投資加算を重ねられません。申請中の段階でも同じです。
7-4. 助成金前提の価格設定
支給要領は、受講料が他の講座に比べて著しく高額な場合を対象外としています(0502ニ)。令和8年5月からは、支給申請時に「受講料等の価格設定に関する疎明書」(様式第28号)の提出が求められています。「助成金が出るから」と受講料を上乗せする研修会社は、この疎明書で弾かれる仕組みです。
7-5. 返金・営業協力費
研修会社から受講料の一部が戻ってくる、アンケート協力費が出る、営業協力費の名目で金銭を受け取る。いずれも「訓練経費を事業主が全額負担した」ことにならず、経費助成の対象外になります(0501ト)。クーポンや製品の提供など、金銭以外の便宜も含みます。
7-6. 申請代行
助成金の申請代行は社会保険労務士の独占業務です(社会保険労務士法第27条)。「無償で申請手続きを代行します」と言う研修会社は、受講料に対価が含まれると評価される場合があります。
7-7. 受給状況の申告
助成金の支給申請では、他の助成金等の受給状況を申立書で申告します。補助金の電子申請でも、過去の交付決定や申請中の補助金を入力します。故意に隠せば不正受給です。返還に加えて、延滞金年3分と返還額の2割の納付、5年間の不支給、100万円以上なら事業主名の公表が待っています。
7-8. 訓練は所定労働時間内に
賃金助成は所定労働時間内に実施された訓練分だけです。時間外や休日の研修は、経費助成は受けられても賃金助成の対象になりません。
8. 補助金の要件は「人材育成」を前提にしている
最後に、制度の建て付けそのものを見ておきます。
新事業進出・ものづくり商業サービス補助金には、補助事業終了後3〜5年の事業計画に次の要件があります。
- 付加価値額の年平均成長率+4.0%以上(事業者全体)
- 一人当たり給与支給総額の年平均成長率+3.5%以上。未達の場合は補助金の一部返還
- 事業場内最低賃金を地域別最低賃金+30円以上に維持。未達の場合は当該年度分を返還
設備を入れれば付加価値が上がるわけではありません。設備を使って新しい事業を回し、売上を作り、賃金を上げる。それができなければ返還です。
もう1つ。事業計画書は申請者自身が作成することが求められ、第三者への作成委任は不採択・採択取消の対象です。認定支援機関の助言は受けられますが、書くのは自社です。
「新規性・市場性を言語化できる社員がいるか」「採択後に事業を回せる社員がいるか」。この2つが揃っていないと、補助金は通らないか、通っても返す羽目になります。
対象になる新規事業研修を選ぶ
では、どんな研修がリスキリング支援コースの対象になるのか。判断の分かれ目は、カリキュラムと対象労働者の職務の対応関係を、計画届で説明しきれるかにあります。
encoの「新価値創造プログラム」は、6か月・全10回で、受講者が自社の新規事業または社内プロジェクトの立ち上げに取り組む実践型のプログラムです。事業展開等リスキリング支援コースの①事業展開に伴う訓練として計画届を提出し、支給を受けてきた実績があります。
対象研修の判断基準、支給額と自己負担の試算、申請の逆算スケジュールは、無料の実務ガイドにまとめています。
[ 新規事業研修で使えるリスキリング助成金の全て|事業展開等リスキリング支援コース 改正対応 実務ガイド ]
9. よくある質問
新事業進出・ものづくり補助金とリスキリング助成金は併用できますか
制度上は、経費が重ならなければ併給調整の対象外と読める余地があります。補助金の対象経費に研修費が含まれず、共通要領0304ニが「助成内容等が明らかに異なる」補助金との調整を行わないと定めているためです。ただし両制度を名指しで併用可とした公式Q&Aは確認できていません。申請前に労働局と補助金事務局に照会してください。
補助金の事業計画で申請した新規事業を、助成金の「事業展開」として使えますか
支給要領0200ラが定める「事業展開」(新製品・新サービスによる新分野進出、事業・業種の転換、製造方法・提供方法の変更)は、補助金の新事業進出枠の考え方と重なります。定義上は整合しますが、公式に両者を接続した記述はないため、計画届の記載方法は労働局に確認してください。
補助金の採択が決まってから研修を申し込めば間に合いますか
危険です。採択発表は2027年1月頃で、助成金の時限措置は2027年3月31日まで。3月開講の計画届期限は2月28日です。時限措置の解釈次第では、6か月研修は2026年10月開講が最後になります。研修は補助金と同時か、先に計画してください。
補助金で購入した設備を使う研修にも助成金は出ますか
研修費そのものは助成金の対象になり得ます。ただし、その設備に助成金の設備投資加算を重ねることはできません(0503ニ(ワ))。また補助金側の「専ら補助事業のために使用する」要件との関係は事務局に確認が必要です。
研修費用は全額戻りますか
戻りません。経費助成は75%で、かつ1人あたり30〜50万円の上限があります。訓練経費は事業主が全額負担することが要件で、研修会社からの返金や協力費があると経費助成の対象外になります。
同じ社員に複数の研修を受けさせられますか
事業展開等リスキリング支援コースの受講回数は、同一労働者につき1年度3回までです(eラーニングは1回)。6か月の1コースは1回として数えられる設計になっています。
訓練中の賃金は補助金の人件費として計上できますか
補助金の対象経費に人件費はありません。訓練中の賃金は助成金の賃金助成(中小企業1人1時間1,000円)の対象です。
補助金の事業計画書を研修会社に書いてもらえますか
できません。事業計画書は申請者自身の作成が必須で、第三者への委任は不採択・採択取消の対象です。助言は受けられます。
助成金の申請を研修会社が無料で代行すると言っていますが
社会保険労務士の独占業務です。研修会社が無償で代行する場合、受講料に対価が含まれると評価される可能性があります。社労士に依頼するか、自社で申請してください。
令和9年度も同じ制度が使えますか
補助金は令和9年度概算要求で2,200億円が要求されており、「売上高10億円を目指す宣言」の要件化が示されています。助成金は令和8年度末までの時限措置で、令和9年度以降は未公表です。いずれも要求・公表段階の情報で、年末の予算案で変わる可能性があります。
10. まとめ
- 設備は補助金、研修は助成金。対象経費が最初から分かれているので、併給調整に触れにくい設計になっている
- 共通要領0304ニは「助成内容等が明らかに異なる」補助金とは併給調整を行わないと定めている
- 同じ設備に両方を重ねることは条文で排除されている
- 補助金の採択は2027年1月、助成金の終期は2027年3月末。研修は補助金より先か同時に動かす
- 最終的な可否は労働局・事務局への事前照会で確定させる
対象研修の具体例、費用の試算、申請の逆算スケジュールを収録した実務ガイドを無料で公開しています。
[ 新規事業研修で使えるリスキリング助成金の全て|事業展開等リスキリング支援コース 改正対応 実務ガイド ]
本記事は2026年9月12日時点の公開情報に基づいています。参照した資料は、新事業進出・ものづくり商業サービス補助金 第1回公募要領(1.2版、令和8年8月14日改訂)、雇用関係助成金支給要領(令和8年9月10日現在)、人材開発支援助成金(事業展開等リスキリング支援コース)支給要領(令和8年8月3日)です。制度は年度途中でも改正される場合があります。最新の要件は厚生労働省・中小企業庁のホームページ、管轄の都道府県労働局、補助金事務局でご確認ください。本記事は受給を保証するものではありません。
出典
- 中小企業庁「新事業進出・ものづくり商業サービス補助金」
https://shinjigyou-monodukuri.smrj.go.jp/ - 厚生労働省「雇用関係助成金支給要領」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/index_00026.html - 厚生労働省「人材開発支援助成金(事業展開等リスキリング支援コース)支給要領」
https://www.mhlw.go.jp/content/11600000/001732738.pdf - 中小企業庁「令和9年度 中小企業・小規模事業者関係 概算要求等ポイント」
https://www.chusho.meti.go.jp/koukai/yosan/r9/gaisan_point.pdf