この記事の結論
- 対象になるかどうかは、①特定の職務に必要な専門知識・技能か/②マナー・リテラシー・概念理解にとどまっていないか/③訓練内容と受講者の職務が対応しているかの3点だけで決まる
- 令和8年8月3日改正で、DX・GX研修なら間接的・共通的な内容でも対象になっていた例外が、制度創設から約3年8ヶ月ぶりに撤廃された
- 研修名やジャンル(DX・生成AI・脱炭素)では判定されない。同じ内容でも、受講者の職務に合わせて判定される。
- 管理職研修・マネジメント研修は原則対象外。「役職名で括った研修」か「特定職務の実務能力」かが重要
- カリキュラムに概論パートが混ざると、それを除いた結果10時間を割り込み、訓練が丸ごと不支給になり得る。
この記事は「事業展開等リスキリング支援コース実務ガイド」の関連記事です。
助成率や実額の計算、申請スケジュールの基本はそちらをご確認ください。
ここでは「対象になる研修・ならない研修」について解説します。
計画届にどう書けば通るかは、「事業展開等実施計画の書き方」でまとめています。
申請の逆算スケジュールはこちら。
[ 人材開発支援助成金 滑り込み活用ガイドをダウンロード ]
この記事の目次
- 結論:3つの判定軸
- 対象になる3類型(事業展開/DX・GX/人事・人材育成計画)
- 令和8年8月3日改正で何が変わったか
- 具体例で見る境界線
- 対象にならない研修の全パターン
- 管理職研修の読み違いに注意
- 【最重要】カリキュラムに概論パートが混ざる場合の落とし穴
- どう書けば通るか:厚労省の公式サンプル文
- 実施方法(eラーニング・通信制・定額制)による違い
- 経費面で対象にならないもの
- よくある質問
- まとめ
1. 結論:3つの判定軸がある
事業展開等リスキリング支援コースの対象・対象外は、当然ながら研修のタイトルやジャンルでは決まりません。
厚生労働省が令和8年8月3日改正で明示した判断軸は、次の3点です。
| # | 判定軸 | 対象になる例 | 対象外になる例 |
|---|---|---|---|
| 1 | 特定の職業・職務に必要な知識・技能か | 生成AIを活用して商品提案書の構成案作成・文章生成・修正方法を学ぶ営業担当者向けの訓練(具体的業務に直結し、そのまま活用可能) | 生成AIを利用するための汎用的なプロンプトの作り方を学ぶ訓練(特定業務への具体的適用を伴わない) |
| 2 | マナー・リテラシー・概念理解にとどまっていないか | — | DXの概念・デジタル技術の概要・データ活用の考え方を学ぶ訓練/脱炭素の基本理念や国際情勢を学ぶ訓練(共通知識の習得にとどまる) |
| 3 | 訓練内容に沿って対象労働者を選定しているか | 自社のCO₂排出量算定手順を学ぶ訓練を、算定業務の担当者に受講させる(業務プロセスに直接組み込まれる) | 同じ訓練を人事や営業の社員に受講させる(訓練内容と職務が対応していない) |
【出典】厚生労働省「令和8年8月3日からの変更点について」https://www.mhlw.go.jp/content/11800000/001731966.pdf
3点目の「誰が受けるか」は見落としやすいポイントです。
同じ研修内容でも、受講者の職務が変われば判定が変わります。
「DX研修」「生成AI研修」という括りで通る・通らないを決めることはできません。
2. 対象になる3類型(事業展開/DX・GX/人事・人材育成計画)
助成対象になる訓練は、次の3類型のいずれかに該当する必要があります。
| 類型 | 内容 | 該当性の立て方 |
|---|---|---|
| ①事業展開に伴う訓練 | 新分野進出などに必要な専門知識・技能。訓練開始日から3年以内に実施予定、または6ヶ月前までに実施済みの事業展開に限る | 様式第1-3号に、どの事業展開をいつ行う(行った)かを具体的に記載する |
| ②DX化・GX化に伴う訓練 | 企業内のデジタル化・DX化やカーボンニュートラル化に関連する業務に必要な専門知識・技能 | 計画届提出時点で、DXやGXの具体的な取組内容が決まっていることが原則必要 |
| ③人事・人材育成計画に基づく訓練 | 中長期の人材育成計画に基づき、訓練開始日から3年以内に従事予定の配置転換前の職務に必要な専門知識・技能 | 「企業内の人事及び人材育成に関する計画」(参考様式第3号)を策定し、中小企業は認定経営革新等支援機関の事前確認が必須 |
「①事業展開/②DX/③GX」という3分類だと誤解されがちですが、これは制度創設以来一度も存在しません。 DXとGXは創設時(令和4年12月)から一貫して同一の類型(②)にまとめられています。③「人事・人材育成計画」は令和8年3月2日改正で新設された類型で、要件が最も重く、認定経営革新等支援機関の事前確認まで必要です。
新規事業の立ち上げが目的なら、①事業展開に伴う訓練で申請するのが基本です。 ③は使えますが、事前確認の分だけ準備に時間がかかり、管理職研修やリーダーシップ研修は対象外という制約もあります(第6章)。
2-1. 「事業展開」の定義は思ったより広い
新たな製品を製造し又は新たな商品若しくはサービスを提供することなどにより、新たな分野に進出することをいう。このほか、事業や業種を転換することや、単に製品又は商品若しくはサービスの製造方法又は提供方法を変更する場合も事業展開にあたる。
【出典】支給要領(令和8年8月3日版)0200 https://www.mhlw.go.jp/content/11800000/001731981.pdf
「新分野に進出する」だけでなく、既存事業のままでも製造方法・提供方法を変えれば事業展開に該当します。 厚労省が示す実例は次のとおりです。
- 医療系システム開発会社が「農業支援システム」開発のためエンジニアを農業システム関係の学校に通わせる
- カーナビ用フィルム製造会社が、新たにゲーム機専用フィルムを開発するため専門講師から開発ノウハウを学ばせる
- 和菓子屋がネット販売部門を設立するため、ECサイト構築・運営に従事予定の従業員にサイト設計・WEBマーケの講座を受けさせる
- 飲食店がテイクアウト・弁当の製造販売を新たに始めるため、予約システム構築・アプリ開発の講座を受けさせる
- 運送会社が福祉タクシー事業を始めるため、大型第二種免許取得の訓練を受けさせる(実際の支給事例)
【出典】事業主向けQ&A(令和6年10月版)https://www.mhlw.go.jp/content/11800000/001312799.pdf
/詳細版パンフレット p.15 https://www.mhlw.go.jp/content/11800000/001731978.pdf
3. 令和8年8月3日改正で何が変わったか
実務上いちばん影響が大きい変更は、DX・GX研修の「例外」が撤廃されたことです。
令和8年5月14日版までの支給要領には、対象外訓練の表1にこう書かれていました。
なお、企業内においてDX化やグリーン・カーボンニュートラル化を進める上で必要となる知識及び技能を習得させるための訓練等である場合は除く。
つまり、内容が「職務に間接的」「職業人として共通」なものであっても、DX・GXに関する訓練であればこの但し書きで対象外を免れていました。 しかし、令和8年8月3日改正で、この一文が削除されています。
令和8年8月3日以降に提出する計画では、DX・GX化に関する訓練であっても対象外となります。
【出典】支給要領(令和8年8月3日版)0305イ/詳細版パンフレット p.28-29 https://www.mhlw.go.jp/content/11800000/001731978.pdf
この但し書きは、制度創設時(令和4年12月)から令和8年5月14日版まで、一度も削除されることなく約3年8ヶ月にわたって存在していましたが、令和8年8月3日版で削除されました。
つまり8月3日改正は文言の微修正ではなく、「DX・GX研修だから通る」という抜け道を塞いだ、制度の根幹方針の転換にあたります。汎用的なリテラシー系のDX・GX研修は、この改正以降は原則として通りません。
3-1. あわせて起きた変更:eラーニングの受講回数制限
| 区分 | 上限(1労働者・1年度) | いつから |
|---|---|---|
| コース全体 | 3回まで(従前どおり) | 令和7年4月1日から |
| うちeラーニング | 1回まで | 令和8年8月3日以降に提出した計画届から |
「1回」はセッション数ではなく、1つの職業訓練実施計画届(1つの訓練コース)で1回とカウントします。内容に連続性があり一連のものとして目的を達成すると判断されるプログラムなら、全10回・6ヶ月間などでも1本の計画届にまとめられ、カウントは「1回」です。
注意:設備投資加算の新設は令和8年4月8日、③類型と認定支援機関の確認は令和8年3月2日です。まとめて「8月改正」として書かれている解説を見かけますが、改正日が違います。
4. 具体例で見る境界線
厚労省の明示例をもとに、YES/NOの分かれ目を一覧にしました。
| 研修内容の例 | 判定 | 理由 |
|---|---|---|
| 生成AIで商品提案書の構成案作成・文章生成を学ぶ(営業担当者向け) | 対象 | 具体的業務に直結する |
| 汎用的なプロンプトの作り方を学ぶ | 対象外 | 特定業務への適用を伴わない |
| DXの概念・デジタル技術の概要を学ぶ | 対象外 | 概念理解にとどまる |
| 脱炭素の基本理念・国際情勢を学ぶ | 対象外 | 概念理解にとどまる |
| 自社のCO₂排出量算定手順を学ぶ(算定業務の担当者が受講) | 対象 | 算定業務そのものに使う |
| 同じCO₂算定研修を、人事・営業の社員が受講 | 対象外 | 訓練内容と職務が対応していない |
| 運送会社の配送担当者に大型自動車運転免許を取得させる | 対象 | 職務に直結する |
| 普通自動車の運転免許取得講習(職務との関連なし) | 対象外 | 職務に間接的 |
| 社内DXのプロジェクトリーダーに、PLに必要なリーダーシップ・コミュニケーション研修 | 対象 | 職務(PL)と訓練内容が直結 |
| 自社の財務諸表を用いて財務分析の手法を学ぶ(事業外訓練) | 対象 | 分析手法の習得そのもの |
| 同じ研修で、分析結果に基づき自社の経営改善計画を策定する | 対象外 | 通常の事業活動に該当 |
| 単にデジタル機器で文章・数値入力、書式・レイアウト変更程度の操作のみ | 対象外 | 初歩的操作にとどまる |
| 既存アプリ・システムを購入してその操作方法を習得するだけ | 対象外 | 操作習得にとどまる |
【出典】改正リーフレット(LL080803開企01)https://www.mhlw.go.jp/content/11800000/001731966.pdf /詳細版パンフレット p.13, 19, 28-29 https://www.mhlw.go.jp/content/11800000/001731978.pdf
新規事業研修を検討している企業への注意: 「発想力を高める」「挑戦する意識を育てる」ことが目的の研修は、後述する「意識改革研修」(表1-⑦)とみなされる可能性があります。アイデア発想法のフレームワークを学ぶだけの内容も、実務にどうつながるかを様式に書けなければ対象になりません。
4-1. では、対象になる新規事業研修とはどういうものか
判断の分かれ目は、カリキュラムと対象労働者の職務が対応していることを、様式第1-3号に具体的に書けるかどうかです。受講者が自社の新規事業や社内プロジェクトを実際に立ち上げるプログラムであれば、①事業展開に伴う訓練として計画届を通せます。
5. 対象にならない研修の全パターン
対象外の研修は、支給要領が表で列挙しています。「DX」「生成AI」など今の言葉が題名に入っていても、
中身が次のいずれかに当てはまれば対象外です。
5-1. 表1:実施目的による対象外(10類型)
| # | 分類 | 具体例 |
|---|---|---|
| ① | 職務に間接的に必要な知識・技能 ※R8.8.3以降はDX・GX訓練でも対象外 | 普通自動車運転免許の取得講習 |
| ② | 職業人として共通して必要なもの ※R8.8.3以降はDX・GX訓練でも対象外 | 接遇・マナー講習、コミュニケーション講習 |
| ③ | 趣味・教養 | 日常会話程度の語学、話し方教室 |
| ④ | 通常の事業活動として遂行されるもの | コンサルタントによる経営改善指導、自社の経営方針説明、業績報告会、QCサークル活動、自社製品・サービスの説明、自社の業務機器の操作説明 |
| ⑤ | 職業能力開発に直接関連しないもの | 時局講演会、研究会、座談会、学会、展示会・見本市、見学会、視察旅行、ビジネス交流会、オンラインサロン |
| ⑥ | 法令等で事業主に実施が義務付けられた講習 ※労働者が資格を取得するための法定講習は除く | 労働安全衛生法の特別教育、道路交通法の法定講習、労働者派遣法の教育訓練(義務分) |
| ⑦ | 職業・職務に関する知識・技能の習得を目的としていないもの | 意識改革研修、モラール向上研修 |
| ⑧ | 役職として求められる知識・技能(類型③に限る) | 管理職研修、マネジメント研修、リーダーシップ研修 |
| ⑨ | 講習を受けずに単独で受験できる資格試験・適性検査 | — |
| ⑩ | 認定経営革新等支援機関(またはその関連者)が実施する訓練(類型③に限る) | — |
④の重要な例外(境界線):
単に自社の業務上の情報を訓練の題材として取り上げる場合で、業務改善指導や事業活動における成果物の創出につながらないものはこれに該当しない(事業外訓練の場合に限る)。
- 自社の財務諸表を用いて財務分析の手法を学ぶ訓練 → 対象/分析結果に基づき経営改善計画を策定する → 対象外
- 自社のCO₂排出量の数字を用いて脱炭素計画策定に必要な知識・手法を学ぶ訓練 → 対象/自社のCO₂削減計画を策定する → 対象外
「手法を学ぶ」までは対象、「学んだ手法で自社の計画そのものを作る」に踏み込むと通常の事業活動として対象外になります。
【出典】支給要領0305/詳細版パンフレット p.28-29 https://www.mhlw.go.jp/content/11800000/001731978.pdf
5-2. 表2:実施方法による対象外
| # | 内容 |
|---|---|
| ① | 業務上の義務ではなく、労働者が自発的に行うもの(育児休業中訓練を除く) |
| ② | 教材配布のみで、設問回答・添削指導・質疑応答が行われないもの(通信制) |
| ③ | 特定の事業主に提供することを目的としたもの(eラーニング・通信制・定額制) |
| ④ | 定額制サービスで、対象外訓練の講座数が全体の5割以上 |
| ⑤ | 専らビデオを視聴するだけの講座(eラーニング等を除く) |
| ⑥ | 海外・洋上で実施するもの |
| ⑦ | 営業中の生産ライン・就労の場(事務所・店舗・工場・取引先)で実施するもの |
| ⑧ | 通常の生産活動と区別できないもの(現場実習、営業同行トレーニングなど) |
| ⑨ | 専門知識・技能を有する講師によらないもの |
| ⑩ | 計画どおり実施されない、年次有給休暇を与えて受講させる、教科書を使わない、ふさわしくない設備で実施 など |
【出典】支給要領0305/詳細版パンフレット p.28-29
6. 管理職研修の読み違いに注意
表1-⑧(役職として求められる知識・技能)の対象外規定は、括弧書きで「類型③に限る」とされています。ここだけ読むと「類型①②なら管理職研修が通る」と誤解しがちですが、 ①②でも次の事項への準拠が必要になります。
- 職務関連訓練であること(対象労働者の職務と訓練内容が関連していること)
- 「専門的な知識及び技能」の習得であること(一般的なマネジメント論では該当しにくい)
- 表1-②(職業人として共通して必要となるもの)に該当すれば対象外。R8.8.3以降はDX・GX訓練であってもこの例外は使えない
- 表1-⑦(意識改革研修等)に該当すれば対象外
一方で、厚労省が職務関連訓練の例として明示しているのが「社内DXのプロジェクトリーダーに、PLに必要なリーダーシップやコミュニケーションなどプロジェクト推進力を身につけさせる訓練」です。これは対象になります。
判断される軸は、「役職名で括った研修か」か「特定職務の実務能力か」です。「管理職研修」という名前で申請すると危険ですが、「新規事業の推進責任者(PL)に必要な、この事業展開特有の推進スキル」として職務と直結させて書けば、対象になる余地があります。
【出典】支給要領0305(表1-⑧)/詳細版パンフレット p.19, 28-29
7. 【最重要】カリキュラムに概論パートが混ざる場合の落とし穴
ここは他の解説記事があまり触れていない、実務上もっとも危険な論点があります。
7-1. 「一部除外」と「まるごと不支給」の2段構え
支給要領は、対象外の内容が混ざった場合の扱いを次のように定めています。
- OFF-JT全体の実施目的が表1に該当する → 経費助成・賃金助成とも対象外(訓練まるごと不支給)
- カリキュラムの一部に表1の内容が含まれる → 当該部分は実訓練時間数に含めない(賃金助成の対象外)。
ただし経費助成は按分せず、その部分を含めて助成対象とする
つまり、DX・GX研修に「概論パート」を混ぜても、そのパート単体が丸ごと不支給になるわけではなく、経費助成は維持されます。
7-2. 最も注意すべきは賃金助成ではなく「10時間要件」
実訓練時間数は10時間以上という要件があります。
この判定は、表1に該当する部分を除外した後の時間数で行われます。
カリキュラム全体のうち一部に含まれる場合も、その時間は助成対象となりませんので、実訓練時間数の算定から除外してください(これらを除外して算定した実訓練時間数が、10時間以上必要です。)
【出典】詳細版パンフレット p.29
つまり、総時間10〜15時間程度の訓練にDX・GX概論パートが入っていると、概論を差し引いた結果10時間を割り込み、訓練そのものが不支給になり得ます。 賃金助成が数千円減るという話ではなく、案件が丸ごと飛びます。 たとえば総時間12時間のDX研修のうち3時間が概論パートなら、残りは9時間で10時間要件を割り込みます。
7-3. しかもこの判定は「事後」に来る
さらに厄介なのが、このチェックが行われるタイミングです。10時間要件の判定は「職業訓練実施計画届の届け出時及び支給申請時」の両方で行われる建て付けですが、計画届の受付は形式チェックにとどまります。
令和7年度以降は、計画提出時・支給申請時の申請項目及び添付書類の削減・整理・統合に伴い、助成金の支給又は不支給の決定に係る審査は、支給申請後に一括して行うこととなりました。なお、計画届を提出したことをもって、助成金が確実に支給されるものではありません。
【出典】支給要領0603/詳細版パンフレット PDF p.41
つまり、概論パートを含む「10時間ぎりぎり」の訓練は、計画届がすんなり受け付けられても、訓練を実施し費用を払い切ったあとの支給申請段階で「10時間割れ」として不支給になり得ます。 損失が確定するのは、すべてのコストを払い終えたあとです。
※ 個別の判断は労働局への事前確認をおすすめします。
7-4. 実務対応
- 概論・リテラシーパートを削るか、概論分を見込んで総時間に十分な余裕を持たせる(概論を除いても10時間を確実に超える設計にする)
- カリキュラムを組む段階で、どの部分が「特定職務に直結する実務」でどの部分が「概論・共通知識」なのかを自分で仕分けておく
- 迷う場合は、計画届提出前に管轄労働局へ相談する
8. どう書けば通るか:厚労省の公式サンプル文
様式第1-3号「事業展開等実施計画」には、厚労省自身が示す記載例があります。
下記、「対象になる訓練の書き方」の見本です。
①事業展開の場合
現在は●●部品を中心とする製造業を営んでいるが、今後の半導体の需要増を見据え、半導体工場の建設を予定しており、設備や生産ラインの安定した運用を図るため、各種自動制御技術、電気保全技術、空圧装置制御技術等を習得する訓練を従業員に受講させたい。
②DX化・GX化の場合
建設業において、DX化による測量受注の拡大を受けて、ドローンやBIMを活用した測量作業に習熟した従業員の育成を目指し、ドローンの操縦技術やBIMの講習を受講させたい。
③人事・人材育成計画の場合
商品品質の安定化により、不良・欠損の低減を図り、ブランド信頼の確立につなげる。品質管理部門を強化し、更なる品質向上を図るため、製品の仕組みを熟知した機械加工を担当している労働者に、製品の出来を判断するための品質管理や検査に関する知識を身につける訓練を行い、訓練終了後に品質管理部門に配置転換する。
【出典】詳細版パンフレット p.52-53 様式第1-3号 記載例
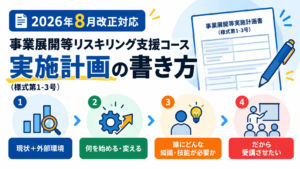
この3例に共通する構文:
[現在の事業/現状]+[外部環境・経営判断]
 → [これから何を始める/変える](事業展開・DX・GXの中身)
 → [そのために誰にどんな知識・技能が新たに必要になるか]
→ [だからこの訓練を受講させたい]主語が一貫して「会社の事業の変化」であり、「従業員のスキルアップのため」から書き始めていない点が重要です。「AI活用研修」「DX基礎」といった講座名だけを並べても、この構文が成立していなければ、令和8年8月3日改正後の基準では通りません。
様式への具体的な書き方は、「事業展開等実施計画の書き方」で詳しく扱います。
9. 実施方法(eラーニング・通信制・定額制)による違い
内容が対象でも、実施方法によって扱いが変わります。
| 通学制 | 同時双方向型通信訓練 | eラーニング | 通信制 | 定額制サービス | |
|---|---|---|---|---|---|
| 時間要件 | 実訓練時間数10h以上 | 実訓練時間数10h以上 | 標準学習時間10h以上 または 標準学習期間1ヶ月以上 | 同左 | 修了訓練の標準学習時間合計10h以上 |
| 事業内訓練 | ○ | ○ | × | × | × |
| 賃金助成 | ○ | ○ | × | × | × |
| 類型③で使えるか | ○ | ○ | ○ | ○ | × |
| 他方式との組み合わせ | 可 | 可 | 可 | 可 | 不可(単独のみ) |
【出典】詳細版パンフレット p.22-23/支給要領0200・0302・0303
見落としやすいポイント:
- eラーニング・通信制は経費助成のみで賃金助成は出ません
- 定額制サービス(サブスク型研修)は、他の実施方法と組み合わせられません。単独で完結させる必要があります
- 事業内訓練(自社主催)でeラーニング・通信制を使うと、その部分は対象外になります。事業内訓練で使えるのは通学制・同時双方向型のみです
- 通学制とeラーニングを組み合わせる場合、eラーニングの標準学習期間が1ヶ月未満なら0時間として計算されます。「通学制5時間+eラーニング2週間」は10時間要件を満たしません
受講回数の上限(再掲): 同一労働者につき1年度3回まで。うちeラーニングは令和8年8月3日以降に提出した計画届から1年度1回までです。
10. 経費面で対象にならないもの
内容・実施方法が対象でも、経費として認められないものがあります。主なものを挙げます。
| 対象外になる経費 | 理由 |
|---|---|
| 受講者本人が一部でも負担した受講料 | 経費助成・賃金助成とも対象外 |
| 受講者の交通費・宿泊費 | 対象経費に含まれない |
| 「経営指導料」「経営協力料」などのコンサルタント料 | 対象経費に含まれない |
| パソコン本体・周辺機器などの汎用機材 | 繰り返し使える汎用品は対象外 |
| AI研修とセットで導入するAIツールの導入費用 | 研修費用は対象、ツール導入費は対象外 |
| 訓練機関からの協力金・アンケート謝礼・営業協力金等の受領 | 実質的な受講料の値引きとみなされる |
| 申請事業主と密接な関係にある教育訓練機関への支払い | 親会社・子会社、代表者の親族が代表の機関など |
「助成金を使えば研修は実質無料」というのは誤りです。 上限額と自己負担は残りますし、訓練機関から金銭を受け取って負担を軽減する行為は、それ自体が対象外事由になります。実額の計算方法は「いくら戻るか」の章で詳しく解説しています。
11. よくある質問
生成AIの研修は助成対象になりますか
職務に直結する内容なら対象、汎用的な使い方だけなら対象外です。営業担当者に提案書作成への活用を教える訓練は対象になる例、プロンプトの一般論だけを学ぶ訓練は対象外になる例として、厚労省が明示しています。
DXやGXに関する研修なら、内容が多少一般的でも通りますか
通りません。令和8年8月3日改正で、DX・GX関連であれば間接的・共通的な内容でも対象になれた例外が撤廃されました。改正後は、DX・GX研修であっても表1①②(職務に間接的なもの、職業人として共通するもの)に該当すれば対象外です。
管理職研修やリーダーシップ研修は対象になりますか
原則対象外です。類型③(人事・人材育成計画)では明文で対象外とされています。類型①②では条文上は適用されませんが、「役職として求められる知識・技能」を包括的に学ぶ内容は、職務関連性や専門性の要件を満たしにくく通りにくい構造です。特定職務(例:新規事業の推進責任者)に必要な実務スキルとして書けるかどうかが分かれ目です。
新規事業のアイデアがまだ固まっていなくても対象になりますか
なりません。計画届の時点で、どの事業展開のために何を習得させるかを具体的に書けなければ、類型①の対象にはなりません。「これから考えます」という状態では、様式第1-3号に書き切れません。
DX研修に概論パートが含まれていても大丈夫ですか
内容によります。概論部分は実訓練時間数から除外されるため、除外した結果、実訓練時間数が10時間を下回ると、訓練全体が不支給になる可能性があります。総時間に余裕を持たせるか、概論部分を削るのが安全です。
eラーニングだけの研修でも助成を受けられますか
受けられます。ただし経費助成のみで賃金助成はなく、1人あたりの経費助成上限は中小企業で15万円、大企業で10万円です。
同じ社員に何回まで訓練を受けさせられますか
同一労働者につき、一の年度で3回までです。カウントはセッション数ではなく1つの訓練コース(計画届)が1回で、うちeラーニングは令和8年8月3日以降に提出した計画届から年1回までです。
事業展開を予定していたが、途中で取りやめた場合はどうなりますか
類型①②であれば、計画どおり訓練を実施していれば、結果的に事業展開を実施しなかった場合も返還義務は生じないとされています(ただし訓練の受講時間が実訓練時間数の8割以上であることが前提)。類型③は扱いが異なり、合理的な理由なく予定職務に従事させない場合は不支給・支給決定取消の対象になります。
訓練機関から「必ず対象になります」と案内されました。信じてよいですか
信じないほうが安全です。厚労省自身が「この訓練機関のこの訓練を受講すれば助成対象となる、と厚生労働省が認めた訓練はない」と明言しています。判断は個々のケースごとに、業種・職務との関連性・実際の訓練内容・経費や賃金の支払状況を総合的に審査して行われます。
12. まとめ
- 判定基準は3つ:特定職務への直結性/概念理解にとどまっていないか/受講者の職務との対応
- 令和8年8月3日改正で、DX・GX研修の「間接的・共通的でも対象」という例外が創設以来はじめて撤廃された
- 研修のジャンルではなく、「誰に・何を・どう使わせるか」で決まる
- 管理職研修は原則対象外。特定職務の実務スキルとして書けるかが分かれ目
- カリキュラムに概論パートが混ざると、10時間要件を割り込み訓練丸ごと不支給になるリスクがある。しかも判定は支給申請後に来る
自社の研修が対象になるか、様式第1-3号にどう書けば通るかは、実例つきの資料でまとめています。
[ 人材開発支援助成金 滑り込み活用ガイドをダウンロード ]
本記事は2026年9月5日時点の情報に基づいています。制度は年度途中でも改正される場合があります。最新の要件は厚生労働省のホームページ、または管轄の都道府県労働局でご確認ください。
出典
- 支給要領(令和8年8月3日版)「事業展開等リスキリング支援コース」
https://www.mhlw.go.jp/content/11800000/001731981.pdf - 詳細版パンフレット(令和8年8月3日版)
https://www.mhlw.go.jp/content/11800000/001731978.pdf - 改正リーフレット「令和8年8月3日からの変更点について」(LL080803開企01)
https://www.mhlw.go.jp/content/11800000/001731966.pdf - 事業主向けQ&A(令和6年10月版)
https://www.mhlw.go.jp/content/11800000/001312799.pdf - 支給要領 過去版一覧(令和4年12月2日版〜令和8年5月14日版の突合に使用)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/d01-1_00007.html - 厚生労働省「人材開発支援助成金」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyou/kyufukin/d01-1.html